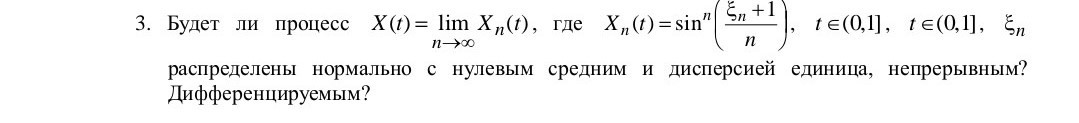
Это задание относится к предмету теория вероятностей и его разделу, связанному со случайными процессами и пределами случайных величин.
Давайте разберем само задание и постараемся ответить на поставленные вопросы:
Задано:
- Случайный процесс \( X(t) = \lim_{n \to \infty} X_n(t) \), где \[
X_n(t) = \sin^n \left( \frac{\xi_n + 1}{n} \right),
\] где \( t \in (0,1] \), \( \xi_n \) — некоторая случайная величина.
Вопрос:
Является ли процесс \( X(t) \) нормально распределённым с нулевым средним и дисперсией, равной единице, и непрерывным/дифференцируемым?
Шаг 1: Исследование процесса \( X_n(t) \)
1. Поведение функции \( X_n(t) \) при \( n \to \infty \):
- Функция \( \sin^n(x) \) для малых значений аргумента \( x \) стремится к нулю, так как: \[
\sin^n(x) \approx x^n \quad \text{при малом $x$}.
\]
- Рассмотрим аргумент \( \frac{\xi_n + 1}{n} \). Когда \( n \to \infty \), этот аргумент стремится к 0, потому что: \[
\frac{\xi_n + 1}{n} \to 0 \quad \text{при} \quad n \to \infty \quad (\text{при условии, что $\xi_n$ ограничена}).
\]
- Таким образом, при \( n \to \infty \): \[
X_n(t) \sim \left( \frac{\xi_n + 1}{n} \right)^n \to 0.
\]
2. Предел \( X(t) = \lim_{n \to \infty} X_n(t) \):
- Мы выяснили, что при \( n \to \infty \) функция \( X_n(t) \) стремится к нулю. Следовательно, процесс \( X(t) \) тоже стремится к нулю для всех \( t \), то есть: \[
X(t) = 0 \quad \text{почти наверное}.
\]
Шаг 2: Нормальное распределение
Вопрос состоит в том, является ли процесс \( X(t) \) нормально распределённым с нулевым математическим ожиданием и дисперсией, равной единице.
- Мы выяснили, что \( X(t) = 0 \) почти наверное, что является детерминированной величиной, а не случайной. Поскольку нормальное распределение описывает непрерывные случайные переменные, то нулевое значение с вероятностью 1 не может считаться нормально распределённым.
Шаг 3: Непрерывность и дифференцируемость
Для непрерывности и дифференцируемости процесса \( X(t) \) рассмотрим его поведение.
- Поскольку \( X(t) = 0 \) почти наверное для всех \( t \), мы можем заключить, что процесс является непрерывным по времени.
- Дифференцируемость тоже имеет место, поскольку \( X(t) = 0 \), что является бесконечно гладкой функцией времени \( t \).
Выводы:
- Процесс \( X(t) \) не является нормально распределённым, так как он принимает детерминированное значение (нулевое) почти наверняка, а не следующее нормальному распределению.
- Математическое ожидание процесса \( X(t) = 0 \), но дисперсия процесса также равна \( 0 \), а не единице.
- Процесс непрерывен и дифференцируем.